Skip to main content Skip to search

Archives for Twoja firma

OKI 2027 – nowe rozwiązanie dla inwestujących. Co z podatkiem od aktywów?

Od 1 stycznia 2027 roku wchodzi w życie Osobiste Konto Inwestycyjne (OKI). Nowa ustawa z dnia 3 lipca 2026 r. wprowadza istotne modyfikacje w zasadach opodatkowania oszczędności i inwestycji osób fizycznych, stanowiąc alternatywę dla dotychczasowego podatku od zysków kapitałowych.


W ramach OKI inwestorzy indywidualni mogą gromadzić środki ze zwolnieniem z 19-procentowego podatku Belki do określonych limitów:

Limit łączny: 100 000 zł dla całości zgromadzonych aktywów,

Podlimit na aktywa oszczędnościowe: 25 000 zł (np. na lokatach bankowych i rachunkach oszczędnościowych) w ramach ogólnego limitu 100 000 zł.


Nowy podatek od wartości aktywów


Kluczową zmianą konstrukcyjną w OKI jest odejście od opodatkowania zysku na rzecz corocznego podatku od wartości aktywów. Danina ta jest pobierana wyłącznie od nadwyżki środków ponad kwotę 100 000 zł.

Oznacza to, że jeśli wartość zgromadzonych instrumentów przekroczy ustawowy próg, podatek należy uiścić bez względu na to, czy portfel przyniósł w danym roku zysk, czy stratę.

Wysokość stawki podatku od aktywów kształtuje się następująco:

W 2027 roku: stawka wynosi 0,85% od nadwyżki ponad limit,

Od 2028 roku: stawka wyniesie 19% stopy referencyjnej NBP (ustalanej na dzień 31 października roku poprzedzającego), z zastrzeżeniem, że nie może być niższa niż 0,1%.


Waloryzacja limitów od 2030 roku 

Ustawowe kwoty zwolnienia (100 000 zł oraz podlimit 25 000 zł) nie będą waloryzowane od razu. Pierwszy mechanizm ochronny przed inflacją zacznie działać w 2030 roku.

Waloryzacja będzie opierać się na wskaźniku cen towarów i usług konsumpcyjnych za pierwsze trzy kwartały roku (publikowanym przez GUS w październiku), a wyliczone limity będą zaokrąglane w dół do pełnych 100 zł.


Praktyczne przykłady rozliczeń w OKI na 2027 rok

 Poniższe przykłady obrazują mechanizm rozliczania nowego podatku w zależności od struktury i wartości portfela w 2027 roku (stawka 0,85%).

Przykład 1: Portfel mieszany poniżej limitu

Pani Anna ulokowała na rachunku OKI 20 000 zł na lokacie bankowej oraz 60 000 zł w jednostkach funduszy inwestycyjnych. Łączna wartość jej aktywów wynosi 80 000 zł.

– Weryfikacja podlimitu oszczędnościowego: 20 000 zł < 25 000 zł (warunek spełniony),

– Weryfikacja limitu łącznego: 80 000 zł < 100 000 zł (warunek spełniony).

Pani Anna nie zapłaci podatku Belki od wypracowanych odsetek i zysków. Ponieważ wartość portfela nie przekroczyła 100 000 zł, podatek od wartości aktywów wyniesie 0 zł.

Przykład 2: Przekroczenie limitu łącznego

Pan Tomasz posiada na koncie OKI akcje spółek giełdowych o łącznej wartości 140 000 zł na koniec 2027 roku. W ciągu roku portfel odnotował stratę.

– Wyliczenie nadwyżki ponad limit: 140 000 zł – 100 000 zł = 40 000 zł,

– Wyliczenie należnego podatku od aktywów: 40 000 zł x 0,85% = 340 zł.

Mimo zanotowania straty na rynku kapitałowym, Pan Tomasz ma obowiązek odprowadzić 340 zł podatku od nadwyżki aktywów za 2027 rok. Zyski do progu 100 000 zł pozostają całkowicie zwolnione z podatku Belki.
 

Twoja księgowa nie wysyła Ci tego typu informacji? Może pora na zmianę?

Napisz do nas

Read more

Pieczątka firmowa – czy nadal jest potrzebna?

W polskim obrocie gospodarczym wciąż funkcjonuje przekonanie, że każdy przedsiębiorca musi wyrobić tradycyjną, tuszową pieczątkę firmową. W praktyce sprawa wygląda zupełnie inaczej:


– polskie prawo nie nakłada na przedsiębiorców ogólnego obowiązku posiadania fizycznej pieczątki,


– prawną moc dokumentom nadaje podpis osoby uprawnionej, a nie odbity stempel.


W przypadku kontaktu z organami administracji publicznej – takimi jak Urząd Skarbowy czy ZUS – brak pieczęci nie może być powodem odrzucenia wniosku lub deklaracji. Jeżeli na formularzu widnieje pole „podpis i pieczęć”, wystarczy złożyć podpis (odręczny lub elektroniczny) albo dopisać adnotację „nie posiadam pieczątki”. Urzędnik nie ma podstawy prawnej, aby żądać jej wyrobienia.
Inaczej wygląda kwestia podmiotów prywatnych, takich jak banki czy firmy ubezpieczeniowe. Mogą one określać własne wymogi w regulaminach świadczenia usług, choć w dobie weryfikacji tożsamości przez e-dowód i bazy CEIDG/KRS wymóg ten pojawia się coraz rzadziej.
 

Co na to cyfryzacja i KSeF?


Tradycyjna pieczątka zupełnie traci rację bytu w relacjach fakturowych. W dobie Krajowego Systemu e-Faktur (KSeF) dokumenty mają postać plików XML – nie zawierają elementów graficznych, miejsca na podpis odręczny ani stempla tuszowego.

Miejsce fizycznej pieczątki zajmują narzędzia cyfrowe:

Profil Zaufany oraz Kwalifikowany Podpis Elektroniczny: służące do autoryzacji dokumentów i działań przez osoby fizyczne,

Kwalifikowana Pieczęć Elektroniczna: odpowiednik pieczątki firmowej dla spółek i jednostek organizacyjnych, umożliwiający m.in. automatyczną autoryzację i zarządzanie uprawnieniami w KSeF bez konieczności składania papierowego formularza ZAW-FA.


Jakie dane powinna zawierać pieczątka firmowa?


Obecnie nie ma żadnych przepisów prawnych, które nakazywałyby, co dokładnie powinno znaleźć się na pieczęci firmowej. To sam podatnik decyduje o jej zawartości oraz formie graficznej.

Warto wiedzieć: Kiedyś obowiązywał art. 43 ust. 3 ustawy o statystyce publicznej, który nakazywał podmiotom gospodarczym posługiwanie się numerem REGON na pieczęciach firmowych i drukach firmowych. Przepis ten został jednak uchylony w 2009 roku i od tamtej pory przedsiębiorcy mają pełną dowolność.

Przedsiębiorcy decydujący się na zamówienie pieczątki najczęściej umieszczają na niej:

– pełną nazwę firmy (w przypadku jednoosobowej działalności: imię i nazwisko oraz ewentualną nazwę fantazyjną),
– adres siedziby lub miejsca wykonywania działalności,
– numer NIP (jako podstawowy identyfikator podatkowy),
– dane kontaktowe, takie jak numer telefonu, adres e-mail czy adres strony internetowej.


Praktyczne przykłady z działalności

Przykład 1: Spółka z o.o. a obsługa KSeF

Spółka Alfa Sp. z o.o. wdraża automatyczny system do wysyłki faktur do KSeF. Zarząd zastanawia się nad zamówieniem pieczątek firmowych dla pracowników działu księgowości.

W systemie KSeF fizyczny stempel jest bezużyteczny. Zamiast tradycyjnych pieczątek spółka zakupiła kwalifikowaną pieczęć elektroniczną zawierającą NIP spółki. Dzięki temu system księgowy uwierzytelnia się w bramce KSeF maszynowo i w pełni automatycznie, bez angażowania podpisów osobistych członków zarządu.

Przykład 2: Rejestracja działalności jednoosobowej w urzędzie

Pan Michał założył jednoosobową działalność gospodarczą. Podczas wizyty w urzędzie składa papierowy wniosek, na którym urzędnik domaga się przybicia pieczątki firmowej w wyznaczonym polu.

Pan Michał informuje, że nie posiada pieczątki i składa wyłącznie czytelny podpis. Urząd ma obowiązek przyjąć dokument, ponieważ żaden przepis Prawa przedsiębiorców ani Kodeksu postępowania administracyjnego nie uzależnia ważności oświadczenia woli od posiadania pieczęci tuszowej.


Twoja księgowa nie wysyła Ci tego typu informacji? Może pora na zmianę?

Napisz do nas

Read more

Minimalna składka zdrowotna 2026

Prowadzenie jednoosobowej działalności gospodarczej wiąże się z obowiązkiem opłacania składek ZUS. Jedną z nich jest składka na ubezpieczenie zdrowotne, której wysokość zależy od wybranej formy opodatkowania. Poniżej wyjaśniamy, w jaki sposób ustalana jest składka zdrowotna dla przedsiębiorców rozliczających się według skali podatkowej. 


Składka zdrowotna przy opodatkowaniu według skali podatkowej

Wybierając opodatkowanie według skali podatkowej za każdy miesiąc podlegania ubezpieczeniu wpłaca się składkę na ubezpieczenie zdrowotne od miesięcznej podstawy wymiaru składki na ubezpieczenie zdrowotne. Podstawa ta stanowi dochód z działalności gospodarczej otrzymany w miesiącu poprzedzającym miesiąc, za który składka jest opłacana.
 
Przykładowo, obecnie księgowa rozlicza dokumenty za lipiec. Faktycznie tą pracę wykonuje w sierpniu. By obliczyć podstawę do składki zdrowotnej należy przyjąć dochód z czerwca gdyż do 20.08.2026 opłaca się składkę zdrowotną za lipiec 2026.
 

Według jakich zasad obliczany jest procent składki zdrowotnej? 

 
Dochód za pierwszy miesiąc podlegania ubezpieczeniu w roku składkowym jest ustalony odgórnie- podatnik płaci składkę zdrowotną od minimalnej podstawy  (4806,00 zł) czyli 432,54 zł.
 
Dochód za kolejne miesiące ustalany jest jako różnica między sumą przychodów, osiągniętych od początku roku, i sumą kosztów pozyskania tych przychodów, poniesionych od początku roku. W ten sposób ustalony dochód powinien być zmniejszony o sumę dochodów ustalonych za miesiące poprzedzające i o różnicę między sumą składek na wcześniej już wspomniane ubezpieczenia, zapłaconych od początku roku a sumą składek odliczonych w poprzednich miesiącach; dochód nie jest pomniejszany o składki zaliczane do kosztów uzyskania przychodów. 


Ile procent stanowi składka zdrowotna? 

 
Stanowi 9% obliczonej według wcześniej opisanych zasad. Natomiast nie może być ona mniejsza od 9% minimalnego wynagrodzenia za pracę, które obowiązuje na pierwszy dzień danego roku składkowego. Gdyby w danym miesiącu nie uzyskałoby się dochodu dalej ma się obowiązek zapłacić składkę  
 

Zasady obliczania podstawy wymiaru składki zdrowotnej dla osób korzystających z podatku liniowego 

 
Są one takie same jak dla przedsiębiorców, którzy rozliczają się według zasad ogólnych. Za to samą składkę stanowi 4,9% uzyskanych w poprzednim miesiącu dochodu. 


Zasady dla osób, które wybrały ryczałt jako formę opodatkowania  

 
Takie osoby opłacają składki zależne od wysokości osiągniętego przychodu w danym roku kalendarzowym. W tym przypadku podstawę wymiaru składki zdrowotnej stanowi odpowiednia stawka procentowa przeciętnego miesięcznego wynagrodzenia w sektorze przedsiębiorstw w czwartym kwartale roku poprzedniego. Składka wynosi 9% tej podstawy. 
 
Co w przypadku zawieszenia działalności? 
Osiągnięte przychody jak i poniesione koszty z okresu zawieszenia działalności, nie są uwzględniane podczas kalkulacji składki zdrowotnej. Zasada ta dotyczy zarówno osób korzystających z formy opodatkowania ryczałtem od przychodów ewidencjonowanych. 


Wysokość składki zdrowotnej dla wspólników niektórych spółek 

Składkę zdrowotną w wysokości 9% naliczoną od podstawy stanowiącej 100% przeciętnego miesięcznego wynagrodzenia w sektorze przedsiębiorstw w czwartym kwartale roku poprzedniego opłacają: 
 
– Wspólnik spółki komandytowej 
– Właściciel jednoosobowej spółki z o.o 
– Akcjonariusz prostej spółki akcyjnej 
– Komplementariusze spółek komandytowo – akcyjnych 
 
 W 2026 r. wynosi ona 830,58 zł


Co, jeżeli przedsiębiorca prowadzi więcej niż jedną pozarolniczą działalność gospodarczą? 

Jeżeli działalność gospodarcza jest opodatkowana według skali podatkowej, podatkiem liniowym bądź też podatkiem z kwalifikowanych praw własności intelektualnej, składkę zdrowotną opłaca od sumy dochodów. 


Odliczanie składki zdrowotnej od podatku 

Od wejścia w życie Nowego Ładu w styczniu zlikwidowano możliwość odliczenia części składki zdrowotnej od podatku. Przez to, że duża część podatników bardzo na tym straciła rządzący wprowadzili od 1 lipca 2022 roku rozwiązanie, dzięki któremu można obniżyć podstawę opodatkowania o wartość naliczonej składki zdrowotnej. Warto mieć jednak na uwadze to, że nie jest to rozwiązanie dla każdego. Liniowo można odliczyć od dochodu maksymalnie 14100 zł w ciągu 2026 roku, ryczałtem można pomniejszyć przychód o 50% zapłaconych składek zdrowotnych a w przypadku karty podatkowej można obniżyć podatek o 19% zapłaconej składki. 
 

Termin zapłaty składek 

Termin zapłaty upływa 20 dnia każdego miesiąca, dotyczy on jednak tylko płatników, którzy są osobami fizycznymi. Za to osoby prawne powinny przekazywać deklaracje za ubezpieczonych do 15. dnia miesiąca. 
 
15. Dzień miesiąca obowiązuje: 
– spółki z o.o 
– spółki akcyjne 
– fundacje 
– stowarzyszenia 
 
20. Dzień miesiąca obowiązuje: 
 
– właścicieli jednoosobowych działalności gospodarczych 
– spółek cywilnych, partnerskich, jawnych 
– wspólników jednoosobowych spółek z o.o, spółek komandytowych 
– akcjonariuszy prostych spółek akcyjnych 
– komplementariuszy spółek komandytowo-akcyjnych  


Twoja księgowa nie wysyła Ci tego typu informacji? Może pora na zmianę?

Napisz do nas

Read more

Uwaga na fałszywe maile 

Oszuści, którzy podszywają się pod Krajową Administrację Skarbową mogą wysyłać fałszywe maile o wszczęciu kontroli podatkowej lub wiadomości mające na celu wyłudzić dane poprzez informację o nadpłacie podatku. 


Najprostszym sposobem na rozpoznanie czy wysłany mail jest fałszywy jest zwrócenie szczególnej uwagi na adres nadawcy. Gdyby wiadomość dotyczyła spraw urzędowych powinna kończyć się na „gov.pl” jednak w przypadku braku takiego zakończenia należy zwiększyć czujność. 
 
Oszuści często wysyłają też linki, które prowadzą do niebezpiecznych stron internetowych które wymagają poufnych danych takich jak numery kont bankowych, dane osobowe, adresy i hasła poczty elektronicznej. 
 
Ministerstwo Finansów i Krajowa Administracja Skarbowa nie wysyłają wiadomości e-mail, informujących o nadpłacie podatku i nakłaniających podatników do potwierdzenia danych identyfikacyjnych lub rachunku bankowego.
 
Informacje o nadpłacie podatku można znaleźć w e-Urzędzie Skarbowym (e-US) na stronie podatki.gov.pl lub w aplikacji mobilnej e-Urząd Skarbowy.
 
Jeżeli otrzymany mail, SMS lub telefon budzi wątpliwości co do jego prawdziwości należy skontaktować się z infolinią KAS : 22 330 03 30


Przykładowa treść fałszywej wiadomości (pisownia oryginalna)


Zwrot nadplaty podatku

Szanowny Podatniku,

W wyniku automatycznej weryfikacji Pana/Pani rozliczenia podatkowego za rok 2024

stwierdzilismy nadplate podatku w wysokosci 2593,02 PLN spowodowana bledem

w obliczeniach systemu.

Aby uruchomic procedure zwrotu, prosimy o potwierdzenie danych bankowych.

Przyczyna zwrotu: Blad w obliczeniach

Numer referencyjny: REF-2025-001847

Data wniosku: 23.12.2025

Status: Przygotowywanie do przetworzenia

Kwota do zwrotu: 2593,02 PLN

Zwrot zostanie przekazany na wskazany rachunek bankowy po potwierdzeniu danych.

Potwierdz dane i odbierz zwrot

Po kliknieciu zostanie Pan/Pani przekierowany/a do bezpiecznego portalu

e-Urzad Skarbowy (podatki.gov.pl).

To jest automatyczna wiadomosc systemowa.

Ministerstwo Finansów – Rzeczpospolita Polska


Inny przykład:


Twoja księgowa nie wysyła Ci tego typu informacji? Może pora na zmianę?

Napisz do nas

Read more

Prawo do odliczenia VAT

Według polskiej ustawy o VAT, prawo do odliczenia podatku powstaje po spełnieniu 2 warunków:

– po stronie sprzedawcy powstał obowiązek podatkowy z tytułu danej czynności lub zdarzenia,

– podatnik otrzymał dokument – fakturę czy dokument celny.


W przypadku, w którym podatnik otrzymuje fakturę lub dokument celny w innym okresie rozliczeniowym niż okres, w którym powstał obowiązek podatkowy u sprzedawcy należy wstrzymać się z odliczeniem podatku VAT. Zgodnie z polskimi przepisami, odliczenie mogło być zrealizowane od okresu, w którym oba te warunki zostały spełnione, czyli u sprzedawcy powstał obowiązek podatkowy a nabywca otrzymał fakturę – nie wcześniej. 

Przykładowo, podatnik nabywa usługę kurierską w marcu. Usługa zostaje opłacona przy realizacji zamówienia.  Firma kurierska wystawia fakturę dopiero 5 kwietnia i tak też przekazuje ją kontrahentowi. Wedle powyższych warunków, klient ma prawo do odliczenia VAT począwszy od kwietnia.

Od pewnego czasu, wielu księgowych i doradców podatkowych, wspominano, że regulacje te mogą być niezgodne z prawem unijnym. 


Wyrok unijnego Sądu Pierwszej Instancji (sprawa T-689/24)


Wskazywano bowiem, że warunek otrzymania faktury powinien być rozumiany raczej jako warunek do realizacji, a niekoniecznie do samego powstania prawa do odliczenia.

Według unijnego Sądu Pierwszej Instancji polskie przepisy, w zakresie w jakim wyznaczają okres rozliczeniowy poprzez warunek otrzymania faktury, są niezgodne z przepisami unijnymi. Zdaniem sądu wymóg otrzymania faktury jest warunkiem realizacji prawa do odliczenia. 

Przepisy unijne stoją na przeszkodzie takim przepisom krajowym, z których wynika, że podatnik nie może skorzystać z prawa do odliczenia podatku naliczonego w deklaracji składanej za okres, w którym spełnił warunki materialne skorzystania z tego prawa, jeżeli w okresie tym nie otrzymał odpowiedniej faktury, pomimo że fakturę tę otrzymał jeszcze przed złożeniem tej deklaracji.


Co na to polskie przepisy?


Przepisy polskie nie zmieniły się na razie. One dalej obowiązują w tej samej formie, dalej mają taką samą treść. No ale biorąc pod uwagę zasadę pierwszeństwa prawa unijnego, to dzisiaj należy rozumieć tak, że ten warunek musi być spełniony, czyli faktura musi być otrzymana przez podatnika najpóźniej w momencie składania deklaracji, w której ujmowany jest dany podatek naliczony.

Niezależnie od skutków wynikających z zasady pierwszeństwa prawa unijnego, polskie przepisy w tym zakresie oczywiście powinny zostać jak najszybciej znowelizowane. Natomiast fakt, że one jeszcze nie zostały zmienione, nie jest żadną przeszkodą do tego, żeby móc zastosować prawo unijne i rozumieć w związku z tym ten wymóg otrzymania faktury nieco inaczej niż dotychczas – w sposób, który będzie umożliwiał w niektórych przypadkach szybsze odliczenie VAT.

Pamiętajmy jednak, że polski Urząd Skarbowy może negować tą zasadę i spotkamy się z oporem ze strony urzędników.
Orzeczenie sądu ma pełne zastosowanie też w przypadku KSeF. 


Twoja księgowa nie wysyła Ci tego typu informacji? Może pora na zmianę?

Napisz do nas

Read more

Urlopy rodzicielskie

Dyrektywa Work-Life Balance i zmiany w polskich przepisach

 
Rok 2023 przyniósł istotne zmiany w polskich przepisach dotyczących uprawnień rodzicielskich. Były one związane z wdrożeniem Dyrektywy Parlamentu Europejskiego i Rady (UE) 2019/1158, zwanej Dyrektywą Work-Life Balance.
 
Celem nowych regulacji było nie tylko ułatwienie godzenia życia zawodowego z rodzinnym, lecz także zwiększenie zaangażowania ojców w opiekę nad dziećmi oraz stworzenie kobietom lepszych warunków do powrotu na rynek pracy. Wprowadzono rozwiązania wzmacniające elastyczność korzystania z urlopów rodzicielskich oraz promujące bardziej równomierny podział obowiązków opiekuńczych pomiędzy rodzicami.
 
Poniżej przedstawiono najważniejsze urlopy związane z rodzicielstwem oraz zasady korzystania z nich.


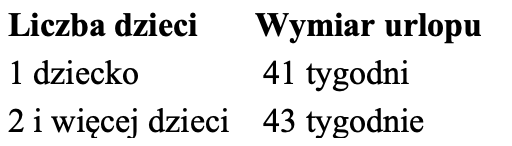
Urlop macierzyński 


Wymiar urlopu 

 
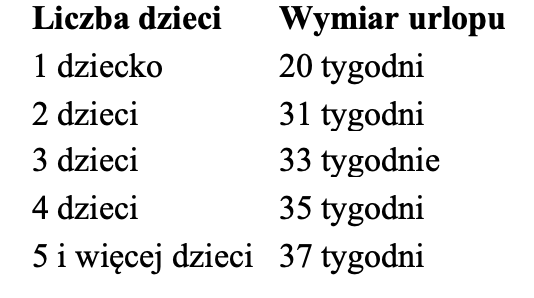
Wymiar urlopu macierzyńskiego zależy od liczby dzieci urodzonych podczas jednego porodu:

Zasady korzystania

 
Urlop macierzyński jest przede wszystkim uprawnieniem służącym ochronie zdrowia matki i regeneracji jej sił po porodzie. 
Po wykorzystaniu co najmniej 14 tygodni urlopu, a w szczególnych przypadkach po 8 tygodniach, matka może zrezygnować z pozostałej części urlopu pod warunkiem przejęcia jej przez ojca dziecka bądź innego uprawionego członka najbliższej rodziny.
Urlop rozpoczyna się z dniem porodu, chyba że pracownica wykorzystała część urlopu przed porodem. Przed przewidywaną datą porodu można wykorzystać maksymalnie 6 tygodni urlopu.
 
Udzielenie urlopu macierzyńskiego nie wymaga składania wniosku – następuje z mocy prawa. 
Za okres tego urlopu przysługuje zasiłek macierzyński w wysokości 100% podstawy wymiaru.
 
Pracownica może jednak w ciągu 21 dni od porodu złożyć tzw. długi wniosek o zasiłek macierzyński obejmujący okres urlopu macierzyńskiego i rodzicielskiego. W takim przypadku zasiłek wynosi 81,5% podstawy wymiaru przez cały okres pobierania świadczenia.


Urlop rodzicielski 

Wymiar urlopu: 

 
W ramach tego wymiaru 9 tygodni przysługuje każdemu z rodziców na wyłączność i nie może zostać przeniesione na drugiego rodzica.
 

Zasady korzystania 

Urlop rodzicielski jest odrębnym i samodzielnym uprawnieniem pracowniczym. Wprowadzenie nieprzenoszalnej części urlopu ma zachęcać ojców do aktywniejszego udziału w opiece nad dzieckiem oraz wspierać aktywność zawodową kobiet.

Ojciec zachowuje prawo do swojej nieprzenoszalnej części urlopu nawet wtedy, gdy matka dziecka nie była zatrudniona w dniu porodu.

Ojciec może korzystać z urlopu rodzicielskiego również wtedy, gdy matka przebywa jeszcze na urlopie macierzyńskim
Z urlopu rodzicielskiego mogą korzystać oboje rodzice jednocześnie. Łączny wymiar wykorzystanego urlopu nie może jednak przekroczyć ustawowego limitu.

Za okres urlopu rodzicielskiego przysługuje zasiłek w wysokości 70% podstawy wymiaru.
 

Elastyczne wykorzystanie urlopu 

 
Urlop rodzicielski może zostać wykorzystany jednorazowo lub podzielony maksymalnie na 5 części.
 
Nie ma obowiązku rozpoczynania go bezpośrednio po zakończeniu urlopu macierzyńskiego. Ostatnia część urlopu powinna zostać wykorzystana do końca roku kalendarzowego, w którym dziecko ukończy 6. rok życia.
 

Urlop ojcowski 

Urlop ojcowski wynosi 14 dni kalendarzowych.
Przysługuje do momentu ukończenia przez dziecko 12. miesiąca życia.
Urlop można wykorzystać jednorazowo lub w dwóch częściach, z których każda obejmuje co najmniej 7 dni.
Za okres urlopu ojcowskiego przysługuje zasiłek w wysokości 100% podstawy wymiaru.
 

Urlop wychowawczy 

Urlop wychowawczy przysługuje w wymiarze 36 miesięcy.
 
Jest to uprawnienie przysługujące obojgu rodzicom, przy czym jeden rodzic może wykorzystać maksymalnie 35 miesięcy. Jeden miesiąc jest zarezerwowany wyłącznie dla drugiego rodzica.
 
Prawo do urlopu wychowawczego przysługuje do ukończenia przez dziecko 6. roku życia. Urlop może zostać podzielony maksymalnie na 5 części, a rodzice mogą korzystać z niego jednocześnie. Urlop wychowawczy jest urlopem bezpłatnym, ale za osobę korzystającą z tego uprawnienia państwo opłaca składki na ubezpieczenie emerytalne i rentowe – więc okres ten uwzględniany będzie przy ustalaniu uprawnień emerytalnych. 
 

Uzupełniający urlop macierzyński 

Uzupełniający urlop macierzyński został wprowadzony z myślą o rodzicach dzieci urodzonych przedwcześnie lub wymagających hospitalizacji po porodzie.
 
Jego wymiar zależy od:
• tygodnia ciąży, w którym nastąpił poród,
• masy urodzeniowej dziecka,
• okresu hospitalizacji dziecka po porodzie.
 
Urlop przysługuje jednorazowo i musi zostać wykorzystany bezpośrednio po zakończeniu urlopu macierzyńskiego.
Za okres tego urlopu przysługuje zasiłek w wysokości 100% podstawy wymiaru.
 

Polska na tle innych państw Unii Europejskiej 

Na tle państw Unii Europejskiej Polska należy do krajów oferujących jedne z najbardziej rozbudowanych uprawnień rodzicielskich pod względem łącznego czasu możliwej opieki nad dzieckiem.
 

Mocne strony polskiego systemu 

• jeden z najdłuższych okresów chronionej opieki nad dzieckiem w UE,
• możliwość korzystania z części uprawnień do ukończenia przez dziecko 6. roku życia,
• 36-miesięczny urlop wychowawczy,
• możliwość jednoczesnego korzystania z części urlopów przez oboje rodziców,
• dodatkowe wsparcie dla rodziców wcześniaków i dzieci wymagających hospitalizacji.


Obszary wymagające dalszego rozwoju

• relatywnie niski udział ojców w korzystaniu z urlopów rodzicielskich,
• utrzymująca się nierówność w podziale obowiązków opiekuńczych pomiędzy rodzicami.


Twoja księgowa nie wysyła Ci tego typu informacji? Może pora na zmianę?

Napisz do nas

Read more

System kaucyjny w księgach rachunkowych od 1 października 2025 roku

Wejście w życie nowych przepisów z 1 października 2025 roku nałożyło na polskich przedsiębiorców szereg dodatkowych obowiązków. Reforma ta rewolucjonizuje dotychczasowy obrót opakowaniami i dla wielu firm stanowi spore wyzwanie logistyczne oraz organizacyjne.


Z punktu widzenia działów finansowo-księgowych kluczową kwestią pozostaje jednak prawidłowe ujęcie operacji kaucyjnych w księgach rachunkowych. Kaucja, ze względu na swój zwrotny charakter, nie wpisuje się w standardowe schematy sprzedażowe, co wymaga wdrożenia specyficznej ewidencji.


Czym jest kaucja w świetle prawa bilansowego?


Kaucja to określona kwota pobierana w momencie sprzedaży towaru w opakowaniu objętym systemem kaucyjnym. Podlega ona całkowitemu zwrotowi w chwili, gdy klient odda puste opakowanie.

Warto zauważyć, że Ustawa o rachunkowości nie zawiera dedykowanych przepisów regulujących procedury systemu kaucyjnego. W związku z tym przedsiębiorstwa muszą opierać się na fundamentalnych zasadach księgowych, dopasowując schematy dekretacji do specyfiki tych rozliczeń.


Przychód i koszt a operacje kaucyjne


Aby właściwie zaksięgować kaucję, należy w pierwszej kolejności ocenić, czy spełnia ona definicję przychodu lub kosztu w rozumieniu art. 3 ust. 1 pkt 30 oraz 31 Ustawy o rachunkowości:
 
Brak przychodu: Pobrana kaucja nie generuje trwałego i definitywnego przysporzenia majątkowego dla firmy, dlatego nie jest przychodem.
 
Brak kosztu: Wpłacona kaucja ma charakter zwrotny i nie powoduje trwałego uszczuplenia aktywów jednostki, w związku z czym nie stanowi kosztu.
 
Podsumowanie: Operacje związane z systemem kaucyjnym są neutralne wynikowo. Oznacza to, że obrót kaucjami wpływa wyłącznie na pozycje bilansowe (rozrachunki), a nie na rachunek zysków i strat przedsiębiorstwa.


Schemat ewidencji na kontach rozrachunkowych

 Do bieżącej rejestracji pobrań, wpłat oraz zwrotów zabezpieczeń kaucyjnych wykorzystuje się najczęściej konto 240 „Pozostałe rozrachunki”. W celu zachowania należytej kontroli, kluczowe jest stworzenie przejrzystej analityki, która pozwoli precyzyjnie rozdzielić należności od zobowiązań.

W praktyce księgowej stosuje się dwa podejścia:

1. Konta aktywno-pasywne: Jedno konto analityczne, którego saldo debetowe (Wn) oznacza należności, a saldo kredytowe (Ma) – zobowiązania.
 
2. Konta jednoimienne: Wyodrębnienie osobnych kont pasywnych dla zobowiązań z tytułu pobranych kaucji (saldo Ma) oraz kont aktywnych dla roszczeń z tytułu wpłaconych kaucji (saldo Wn).


Praktyczny przykład księgowania w hurtowni

 
Poniższe zestawienie obrazuje, jak powinien przebiegać prawidłowy obieg dokumentów i dekretacja operacji kaucyjnych na poziomie podmiotu pośredniczącego (hurtowni).
 
Założenia do przykładu: Spółka „Jedynka” Sp. z o.o. (hurtownia) kupuje napoje od producenta („Producent” S.A.), a następnie odsprzedaje je do sklepu detalicznego („Dwójka” Sp. z o.o.). Wszystkie płatności realizowane są bezgotówkowo (przelewem).
 
– Wartość kaucji przy zakupie od producenta: 1800 zł
– Wartość kaucji przy sprzedaży do sklepu: 1200 zł
 
1. Zakup towarów od producenta – ujęcie roszczenia o kaucję
Hurtownia otrzymuje fakturę/dokument i wprowadza do ksiąg informację o należnej w przyszłości kaucji za opakowania:
Wn konto 240 „Pozostałe rozrachunki” (w analityce: Rozliczenie kaucji opakowaniowych) – 1800 zł
Ma konto 240 „Pozostałe rozrachunki” (w analityce: Zobowiązania z tytułu kaucji – Producent S.A.) – 1800 zł
 
2. Zapłata kaucji na rzecz producenta
Faktyczny przelew środków pieniężnych jako zabezpieczenie za pobrane butelki:
Wn konto 240 „Pozostałe rozrachunki” (w analityce: Zobowiązania z tytułu kaucji – Producent S.A.) – 1800 zł
Ma konto 130 „Rachunek bieżący” – 1800 zł
 
3. Sprzedaż towarów do sklepu „Dwójka” – naliczenie kaucji odbiorcy
Hurtownia wydaje towar do sklepu i obciąża go wartością kaucji za opakowania:
Wn konto 240 „Pozostałe rozrachunki” (w analityce: Należności z tytułu kaucji – Sklep Dwójka) – 1200 zł
Ma konto 240 „Pozostałe rozrachunki” (w analityce: Rozliczenie kaucji opakowaniowych) – 1200 zł
 
4. Otrzymanie wpłaty kaucyjnej od sklepu „Dwójka”
Wpływ środków finansowych od odbiorcy na rachunek bankowy hurtowni:
Wn konto 130 „Rachunek bieżący” – 1200 zł
Ma konto 240 „Pozostałe rozrachunki” (w analityce: Należności z tytułu kaucji – Sklep Dwójka) – 1200 zł


Wnioski z bilansu operacji

 
Jak pokazuje powyższy przykład, ujęcie systemowe oparte na kontach rozrachunkowych sprawia, że przepływ środków zabezpieczających zamknął się wyłącznie w obrębie bilansu. Spółka „Jedynka” precyzyjnie monitoruje stan rozliczeń z poszczególnymi kontrahentami, a cała procedura pozostała całkowicie obojętna dla jej wyniku finansowego (przychodów i kosztów).


Twoja księgowa nie wysyła Ci tego typu informacji? Może pora na zmianę?

Napisz do nas

Read more

Roczne rozliczenie składki zdrowotnej za 2025r

Do 20 maja 2026 roku osoby prowadzące pozarolniczą działalność gospodarczej, czyli są przedsiębiorcami, mają obowiązek złożyć do ZUS roczne rozliczenie składki na ubezpieczenie zdrowotne za 2025 rok. Takiemu obowiązkowi podlegają osoby, które w 2025 roku były opodatkowane podatkiem liniowym, opodatkowane w formie ryczałtu od przychodów ewidencjonowanych lub opodatkowane według skali podatkowej.


Czy przedsiębiorcę, który zawiesił lub zakończył działalność w 2025, również to obowiązuje?


Tak, na oficjalnej stronie ZUS możemy przeczytać, że ten obowiązek należy nawet do przedsiębiorcy, którego działalność była objęta ubezpieczeniem zdrowotnym tylko jeden dzień. W przypadku przedsiębiorców, którzy przez cały 2025 rok mieli zawieszoną działalność gospodarczą, nie są oni w obowiązku składania rozliczenia do ZUS. Odstępstwem jest jednak sytuacja, gdy działalność została wznowiona w styczniu 2026 roku. Warto zaznaczyć, że przedsiębiorca, który swoją działalność rozpoczął dopiero w styczniu 2026 roku oraz rozlicza się na zasadach ogólnych także musi to zrobić.


Czym tak właściwie jest składka zdrowotna?


Jest to comiesięczna danina na rzecz państwa, umożliwia ona przedsiębiorcom, którzy ją płacą korzystanie z publicznej służby zdrowia. Obecnie składka na ubezpieczenie wynosi 9% podstawy wymiaru a w przypadku ryczałtu 4,5%. Przedsiębiorcy mają obowiązek ją rozliczać, aby ustalić wysokość składki należnej.

Kiedy wpłaty były za niskie – niedopłatę trzeba uregulować do 20 maja 2026 roku. Jeżeli wpłaty przedsiębiorcy były zbyt wysokie w ciągu roku musi złożyć wniosek o zwrot do 1 czerwca 2026 roku, aby odzyskać środki.


Różnice remanentowe a podstawa składki zdrowotnej


Dochód stanowiący podstawę wymiaru składki na ubezpieczenie zdrowotne jest ustalany z uwzględnieniem różnic remanentowych (spisu z natury), obliczanych dla potrzeb podatku PIT.
 
– Remanent końcowy jest niższy od początkowego (strata remanentowa): Oznacza to obniżenie dochodu, a tym samym zmniejszenie podstawy wymiaru składki zdrowotnej. Przedsiębiorca uwzględnia to pomniejszenie w rozliczeniu rocznym za rok 2025.
 
– Remanent końcowy jest wyższy od początkowego (zysk remanentowy): Powoduje to zwiększenie dochodu do opodatkowania, a w konsekwencji podwyższa podstawę wymiaru składki zdrowotnej.
 
Ważna uwaga historyczna: Zasada, według której dochód dla celów składki zdrowotnej nie był powiększany o dodatnią różnicę remanentową, miała zastosowanie wyłącznie do rozliczenia za rok 2022. W rozliczeniu za rok 2025 dodatni remanent zwiększa podstawę składki zdrowotnej, analogicznie jak w podatku dochodowym.
 
Różnice remanentowe nie dotyczą podmiotów płacących podatek w formie karty podatkowej, właścicieli jednoosobowych spółek z o.o. oraz wspólników spółek komandytowych.


Praktyczne przykłady rozliczeń za 2025 rok


Poniższe przykłady obrazują, jak na wysokość składki wpływa zasada składki minimalnej oraz okresy zawieszenia działalności.

Warto wiedzieć (rok 2025): Minimalne wynagrodzenie w lipcu 2025 r. wynosiło 4300 zł. W związku z tym minimalna miesięczna składka zdrowotna dla skali i podatku liniowego wynosiła 387 zł (4300zł x 9%). Minimalna roczna składka za 12 miesięcy prowadzenia działalności to 4644 zł.

Przykład 1: Podatek liniowy i dochód poniżej minimum

Pan Krzysztof korzysta z opodatkowania podatkiem liniowym (stawka składki 4,9%). Prowadził działalność przez cały rok 2025 (12 miesięcy), a jego ostateczny dochód roczny wyniósł 50 000 zł.

Wyliczenie składki od realnego dochodu:

50 000 x 4,9% = 2450 zł

Wyliczenie minimalnej składki rocznej (12 miesięcy × 387 zł):

12 x 387zł = 4644 zł

Wynik: Ponieważ wyliczone z dochodu 2450 zł to mniej niż minimalna składka roczna (4644 zł), Pan Krzysztof ma obowiązek opłacić roczną składkę zdrowotną w wysokości 4644 zł. W ciągu roku płacił składki minimalne, więc w rozliczeniu rocznym nie powstaną z tego tytułu żadne dopłaty.

Przykład 2: Skala podatkowa i zawieszenie działalności

Minimalną wysokość rocznej podstawy składki zdrowotnej ustala się wyłącznie w oparciu o miesiące aktywnego prowadzenia działalności. W rocznym rozliczeniu nie uwzględnia się przychodów i kosztów z okresu zawieszenia.

Pani Joanna jako formę opodatkowania wybrała skalę podatkową (stawka składki 9%). W 2025 roku prowadził aktywnie działalność przez 8 miesięcy (marzec–październik), a przez pozostałe 4 miesiące firma była zawieszona. W okresie aktywności osiągnął dochód w wysokości 22 000 zł.

Wyliczenie minimalnej podstawy dla 8 miesięcy aktywności:

4300zł  x8 miesięcy = 34 400 zł

Porównanie: Realny dochód Pani Joanny (22 000 zł) jest niższy niż minimalna podstawa (34 400 zł).

Wyliczenie należnej rocznej składki od podstawy minimalnej:

34 400 zł x 9% = 3096 zł

Wynik: Roczna składka zdrowotna Pani Joanny wynosi 3096 zł. Ponieważ w ciągu roku przedsiębiorca miał obowiązek co miesiąc uiszczać składkę nie niższą niż minimalna (387 zł), po 8 miesiącach wpłacił dokładnie 3096 zł. W rozliczeniu rocznym stan dopłat lub zwrotów wyniesie zatem 0 zł.


Twoja księgowa nie wysyła Ci tego typu informacji? Może pora na zmianę?

Napisz do nas

Read more

Dyrektywa o transparentności płac – co musisz wiedzieć?

Dyrektywa unijna, która weszła w życie 6 czerwca 2023 roku, wprowadza rewolucję w podejściu do wynagrodzeń. Państwa członkowskie, w tym Polska, mają czas na jej implementację do krajowego porządku prawnego do 7 czerwca 2026 roku. Nowe przepisy mają na celu nie tylko walkę z luką płacową, ale także pełną przejrzystość zarobków na każdym etapie – od rekrutacji po wieloletnie zatrudnienie. 


Nowe obowiązki pracodawcy

Wprowadzenie dyrektywy nakłada na firmy szereg konkretnych zadań, które mają zapewnić równość wynagrodzeń kobiet i mężczyzn:
 
Transparentność w rekrutacji: Kandydaci muszą poznać „widełki” płacowe lub wysokość wynagrodzenia początkowego jeszcze przed rozmową kwalifikacyjną (np. bezpośrednio w ogłoszeniu o pracę). Co ważne, kandydat nie musi o to pytać – to pracodawca ma obowiązek udzielić tej informacji.
 

Dostęp do kryteriów płacowych: Pracownicy zyskają prawo do informacji o tym, na jakiej podstawie ustalane jest ich wynagrodzenie oraz jakie są zasady awansu (progresji płacowej). Kryteria te muszą być obiektywne i neutralne pod względem płci.

Wprowadzenie struktur wynagrodzeń: Pracodawcy będą zobowiązani do stworzenia struktur pozwalających na porównanie wartości różnych stanowisk pracy w ramach firmy. Ma to wyeliminować różnice płacowe ze względu na płeć na tych samych lub równorzędnych stanowiskach.  


Raportowanie luki płacowej

Jednym z najważniejszych elementów dyrektywy jest obowiązek regularnego raportowania różnic w zarobkach:

Ważne: Średnia luka płacowa w każdej kategorii pracowników nie powinna przekraczać 5%. Jeśli próg ten zostanie przekroczony, firma musi uzasadnić różnice i wdrożyć działania naprawcze. 


Co zyskają firmy i pracownicy?

Choć nowe przepisy wymagają od działów HR i zarządów dużego przygotowania, niosą ze sobą konkretne korzyści:
 
Większe zaufanie: Transparentność buduje wizerunek pracodawcy jako podmiotu otwartego, nowoczesnego i wspierającego równość.
 
Usprawnienie rekrutacji: Podanie widełek płacowych w ogłoszeniu przyciąga kandydatów, których oczekiwania finansowe są zbieżne z możliwościami firmy, co skraca proces wyboru pracownika.
 
Lepsza atmosfera pracy: Jasne reguły wynagradzania zmniejszają poczucie niesprawiedliwości i sprzyjają większemu zaangażowaniu zespołu.
 

Podsumowanie zmian


Zbliżający się termin (czerwiec 2026) to dla wielu organizacji ostatni dzwonek na audyt obecnych systemów płacowych. Dyrektywa o transparentności płac to nie tylko wymóg prawny, ale krok w stronę bardziej sprawiedliwego i efektywnego rynku pracy.


Twoja księgowa nie wysyła Ci tego typu informacji? Może pora na zmianę?

Napisz do nas

Read more

Ulga rehabilitacyjna  

Ulga rehabilitacyjna to jedna z ulg jakie podatnik może odliczyć od PIT-u, jednak nie dotyczy to każdego podatnika. Skorzystać z niej może osoba niepełnosprawna lub osoba utrzymująca osobę niepełnosprawną. Jednak trzeba pamiętać o tym, że osoba opiekująca się niepełnosprawnym może skorzystać z ulgi rehabilitacyjnej, gdy dochód osoby niepełnosprawnej nie przekracza 22546,92 zł.  

Warto na początku zaznaczyć kim jest osoba niepełnosprawna.  Do osób niepełnosprawnych zalicza się osoby, które posiadają rentę z tytułu całkowitej niezdolności do pracy lub następujące orzeczenia. 

• O niepełnosprawności osoby pełnoletniej o I, II lub III stopniu niepełnosprawności 

• O niepełnosprawności, dla osoby, która nie ukończyła 16 roku życia 

Osoby utrzymujące niepełnosprawnych to osoby mające na utrzymaniu, współmałżonka, własne dzieci lub adoptowane, teściów, pasierbów, rodziców, rodzeństwo, ojczyma, macochę, zięciów, synowe.  Jednak tak jak wcześniej zostało to wspomniane, opiekunowi przysługuje ulga, jeżeli dochody utrzymywanego niepełnosprawnego nie przekracza, również wcześniej wspomnianej, konkretnej kwoty. Osoba utrzymująca może odliczyć wydatki związane z celami rehabilitacyjnymi a także związane z ułatwianiem wykonywania czynności życiowych. 

Następnie należy omówić wydatki uprawniające do ulgi rehabilitacyjnej


Do wydatków nielimitowanych, czyli wydatków, których całą kwotę można odliczyć, należą wydatki: 

– na przystosowanie mieszkania oraz pojazdów do potrzeb wynikających z niepełnosprawności
– na zakup, naprawę, najem sprzętu rehabilitacyjnego i wyrobów medycznych
– na pobyt na turnusie rehabilitacyjnym
– na pobyt w zakładzie lecznictwa uzdrowiskowego, rehabilitacji leczniczej, opiekuńczo-leczniczym, pielęgnacyjno-opiekuńczym
– poniesione w związku z zabiegami rehabilitacyjnymi lub leczniczo-rehabilitacyjnymi
– kolonie i obozy
– na tłumacza języka migowego
– konieczny przewóz
– przejazdy środkami transportu publicznego 


Do wydatków limitowanych, czyli takich, których tylko część poniesionej za nie kwoty odlicza się od podatku, zaliczamy: 


– opłacenie przewodników dla osób niewidomych
– utrzymanie psa asystującego dla osób z niepełnosprawnością narządu ruchu lub dla osób niewidomych
– zakup pielucho majtek, chłonnych majtek, pieluch anatomicznych, podkładów, wkładów anatomicznych
– używanie samochodu osobowego 

W tej kategorii odliczyć można maksymalnie 2280 zł w każdej z czterech wymienionych powyżej kategorii. 


Odliczyć można również wydatki na leki, które może przypisać lekarz specjalista jako leki stosowane stale lub czasowo. Muszą to być jednak leki, o których mowa w ustawie z dnia 6 września 2001 roku – Prawo farmaceutyczne. W tej kategorii odliczeniu podlega nadwyżka wydatków 100 zł miesięcznie.


Twoja księgowa nie wysyła Ci tego typu informacji? Może pora na zmianę?

Napisz do nas

Read more